
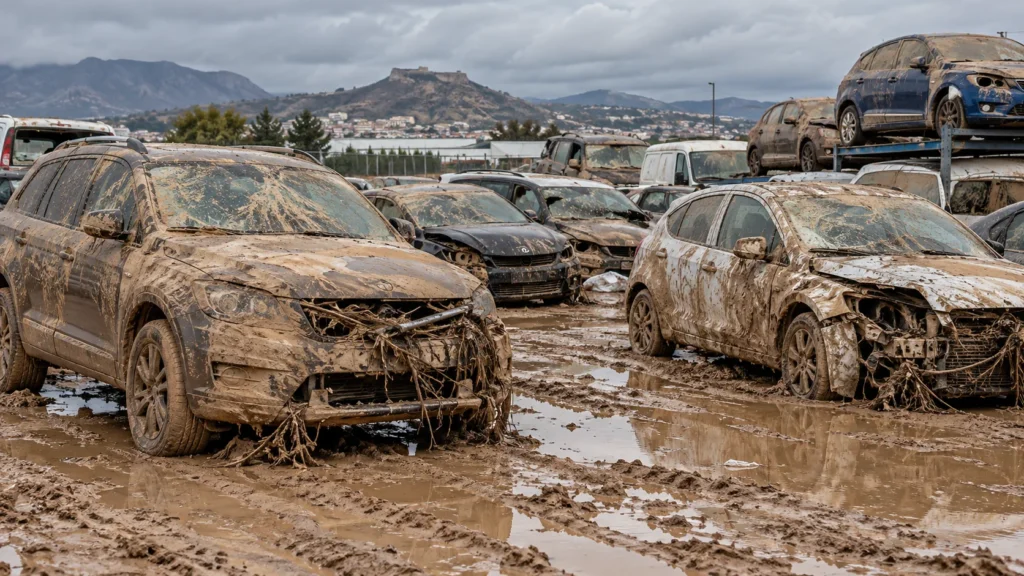
Cuando un vehículo resulta afectado por una DANA o una inundación extraordinaria, una de las principales preocupaciones de su propietario es saber cuánto paga el Consorcio de Compensación de Seguros por un coche inundado y si la indemnización recibida corresponde realmente al valor del vehículo.
En muchos casos, los daños ocasionados por el agua, el barro y los sedimentos hacen que el automóvil sea declarado pérdida total. Sin embargo, no todos los vehículos se valoran de la misma manera y el importe ofrecido puede generar dudas.
¿Cómo se calcula la indemnización? ¿Se utiliza el valor venal o el valor de mercado? ¿Qué ocurre si el propietario no está conforme?
¿El Consorcio indemniza un coche inundado si solo tiene seguro a terceros?
Sí. Desde julio de 2016, los vehículos asegurados únicamente con responsabilidad civil también pueden estar cubiertos por el Consorcio de Compensación de Seguros frente a inundaciones extraordinarias.
Para ello, es necesario que exista una póliza en vigor sujeta al recargo obligatorio del Consorcio y que el siniestro cumpla los requisitos legales de cobertura.
Por tanto, no es necesario disponer de un seguro a todo riesgo para recibir una indemnización por los daños materiales ocasionados por una inundación extraordinaria.
Esta cobertura se encuentra regulada en la normativa sobre riesgos extraordinarios, conforme a la Resolución de 31 de mayo de 2016, publicada en el Boletín Oficial del Estado.
¿Cuánto paga el Consorcio por un coche inundado y cómo calcula la indemnización?
Para saber cuánto paga el Consorcio por un coche inundado, es necesario comprobar el tipo de seguro contratado, las características del vehículo y los criterios de valoración aplicables al siniestro.
En sus criterios específicos para la DANA de octubre de 2024, el Consorcio estableció las siguientes referencias:
- Vehículos asegurados exclusivamente a terceros: valoración tomando como referencia GANVAM incrementado en un 20 %, sin incluir accesorios no asegurados.
- Vehículos con coberturas de daños propios: valoración conforme a las condiciones, mejoras, limitaciones y exclusiones de la póliza contratada.
Estos criterios corresponden a ese episodio concreto y no deben aplicarse automáticamente a cualquier inundación posterior.
Por tanto, no existe una cantidad única que el Consorcio pague por todos los vehículos inundados.
Valor venal, valor de mercado y GANVAM: ¿qué diferencias existen?
El valor venal es una referencia económica asociada al vehículo inmediatamente antes del siniestro, teniendo en cuenta factores como su antigüedad y depreciación.
El valor de mercado, por su parte, se relaciona con el precio de vehículos comparables, considerando aspectos como la versión, kilometraje, equipamiento, estado de conservación y oferta disponible.
Las tablas GANVAM proporcionan referencias de valoración utilizadas en el sector de automoción y asegurador.
Es importante no confundir el valor fiscal publicado en el BOE con la indemnización que corresponde por un siniestro. Son referencias que pueden responder a finalidades diferentes.
Para comprobar si una indemnización está correctamente calculada, resulta necesario analizar qué criterio corresponde aplicar y cómo se ha determinado el importe concreto.
¿Qué ocurre cuando el coche es declarado siniestro total?
Cuando los daños ocasionados por la inundación hacen técnica o económicamente inviable la reparación, el vehículo puede calificarse como pérdida total.
En ese supuesto, la valoración del automóvil anterior al siniestro adquiere especial importancia.
También debe revisarse el tratamiento de los restos del vehículo, ya que en determinados expedientes su valor puede afectar a la cantidad final.
Para la DANA de octubre de 2024, el Consorcio estableció condiciones específicas en las que no se practicaba deducción de restos cuando los vehículos cumplían determinados requisitos de depósito, traslado a un centro autorizado de tratamiento y peritación.
Estas condiciones deben comprobarse individualmente y no pueden generalizarse a cualquier expediente.
¿Y si no estoy conforme con la indemnización del Consorcio?
Recibir una valoración no significa que el propietario tenga que renunciar a comprobarla.
Si considera que la cantidad ofrecida es insuficiente, puede solicitar información sobre los criterios utilizados y aportar documentación que fundamente su discrepancia.
Conviene revisar especialmente:
- La versión y el equipamiento realmente incluidos en la valoración.
- El kilometraje y el estado del vehículo antes de la inundación.
- El criterio económico aplicado según la póliza.
- Las referencias utilizadas para determinar el valor.
- La posible deducción de restos y su justificación.
La existencia de una diferencia entre la cantidad ofrecida y el precio de otro coche anunciado en internet no demuestra, por sí sola, que la indemnización sea incorrecta.
Lo importante es acreditar técnicamente la discrepancia.
¿Se puede contratar un perito independiente?
Sí. El propio Consorcio contempla que el asegurado que no esté conforme con la valoración de daños pueda contratar un perito por su cuenta y comunicar su nombramiento al perito del Consorcio y a la Delegación Territorial correspondiente.
Los honorarios del perito independiente son asumidos por el asegurado.
La intervención profesional permite analizar la documentación disponible, revisar los criterios económicos y, cuando exista fundamento, elaborar una valoración pericial independiente.
PeritGest: revisión de indemnizaciones de coches inundados en toda España
En PeritGest Valoraciones Técnicas realizamos estudios periciales independientes de vehículos afectados por inundaciones, DANAs y otros fenómenos extraordinarios.
Analizamos la valoración recibida, la documentación del vehículo y las condiciones de la póliza para comprobar si existen diferencias técnicas que puedan justificar una reclamación.
Cuando el expediente lo permite, este trabajo puede realizarse de forma documental, sin necesidad de desplazamiento, ofreciendo cobertura nacional.
¿Tu coche se ha inundado y consideras que la indemnización del Consorcio es insuficiente?
Consulta nuestro servicio de revisión pericial e indemnizaciones de coches inundados y solicita un estudio de tu caso.
Una valoración independiente no garantiza un incremento de la indemnización, pero permite disponer de una base técnica para determinar si existen motivos que justifiquen su revisión.